

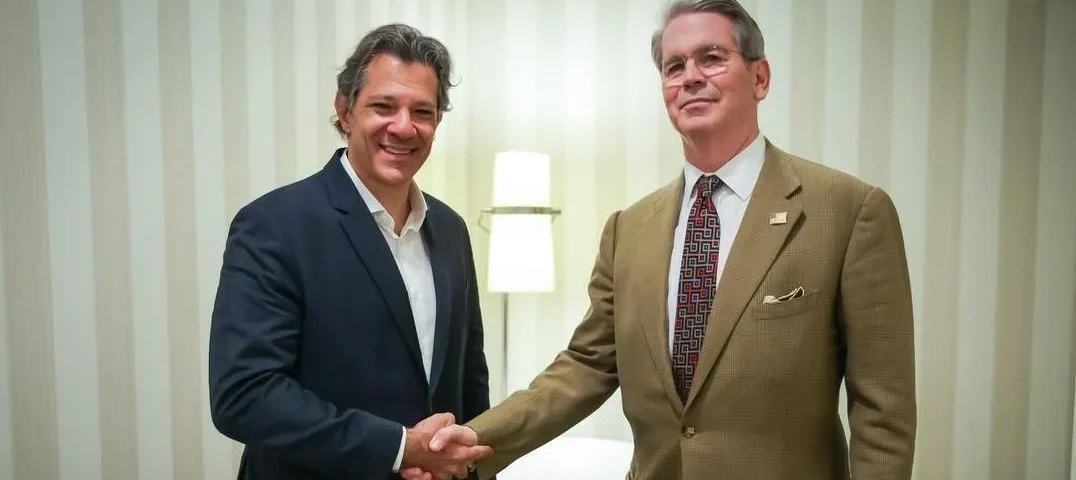


Na noite de quarta-feira, 19, o secretário do Tesouro dos Estados Unidos, Scott Bessent, resolveu fazer algo incomum: anunciou que o governo vai pelo menos dobrar, de US$ 2 bilhões para US$ 4 bilhões por operação, as recompras de títulos do governo americano com vencimentos entre 10 e 30 anos.
O objetivo é conter os juros de longo prazo. Ao aumentar a demanda pelos títulos, o Tesouro procura elevar seus preços e, consequentemente, reduzir o rendimento que eles proporcionam.
Funcionou imediatamente. Os juros caíram e o movimento se espalhou pelos mercados internacionais. Mas durou pouco. Na manhã desta quinta, 20, os juros dos títulos do governo de 30 anos voltavam a 5,23%, cancelando boa parte do ganho provocado pelo anúncio.
O tamanho da operação não impressiona diante das dimensões do mercado americano. O que impressiona é outra coisa. A Bloomberg descreveu Bessent como o secretário do Tesouro mais intervencionista em décadas.
Os economistas do PT devem estar se mordendo de inveja.
Ex-gestor de hedge fund, republicano e homem de Wall Street, Bessent ele está usando o poder do Tesouro para tentar influenciar os juros dos Estados Unidos, um dos preços mais importantes da economia mundial..
O governo contra o mercado?
O mercado de dívida americano funciona sob a premissa de que o Tesouro é “regular e previsível”. O próprio Bessent já defendeu esse princípio. Agora, se afastou dele.
A partir daqui, investidores precisam acrescentar uma variável às suas contas. O governo intervirá novamente?
Bessent tem razões para estar preocupado. A dívida americana ultrapassou US$ 40 trilhões, o déficit público permanece elevado e o governo disputa capital com uma onda de investimentos em inteligência artificial. Somem-se inflação resistente e riscos geopolíticos e aparece a explicação para a pressão sobre os juros dos títulos de longo prazo. Os papéis de 30 anos chegaram a pagar recentemente juros não vistos desde 2007.
O secretário agiu sobre aquilo que pode controlar: a oferta e a demanda por títulos do governo. Mas recompra de títulos não reduz problemas estruturais como déficit, dívida ou inflação. Portanto, tampouco detém a alta dos juros.
Tesouro x Fed
A tentativa do Tesouro de reduzir os juros longos e afrouxar as condições financeiras se choca com as preocupações do Federal Reserve, o banco central americano. A inflação continua acima da meta e pode precisar justamente de juros mais altos para cair.
Washington corre o risco de ficar com um pé no acelerador e outro no freio ao mesmo tempo
E há política no meio disso. Os Estados Unidos estão a poucos meses das eleições legislativas. Juros longos elevados significam hipotecas e crédito mais caros. Uma intervenção destinada a reduzir esses custos inevitavelmente abre espaço para questionamentos sobre motivações eleitoreiras.
E o Brasil?
Para o Brasil, há duas histórias possíveis.
A primeira é boa. Se Bessent conseguir promover uma redução ordenada dos juros americanos, acompanhada de um dólar mais fraco, investidores terão incentivo para procurar ativos mais rentáveis em outros mercados. Isso poderia criar uma espiral benéfica para o Brasil. A Selic atual, lá no alto, é atraente para estrangeiros; a entrada de capital favoreceria o real; o câmbio reduziria a inflação importada; e isso facilitaria a redução da Selic no médio prazo.
A segunda história é bem menos agradável.
Se o mercado interpretar as intervenções como sinal de que Washington está tentando conter artificialmente o custo de uma dívida que não sabe enfrentar, a confiança pode deteriorar-se e virar turbulência financeira global. Nesse cenário, o Brasil dificilmente será visto como porto seguro.