

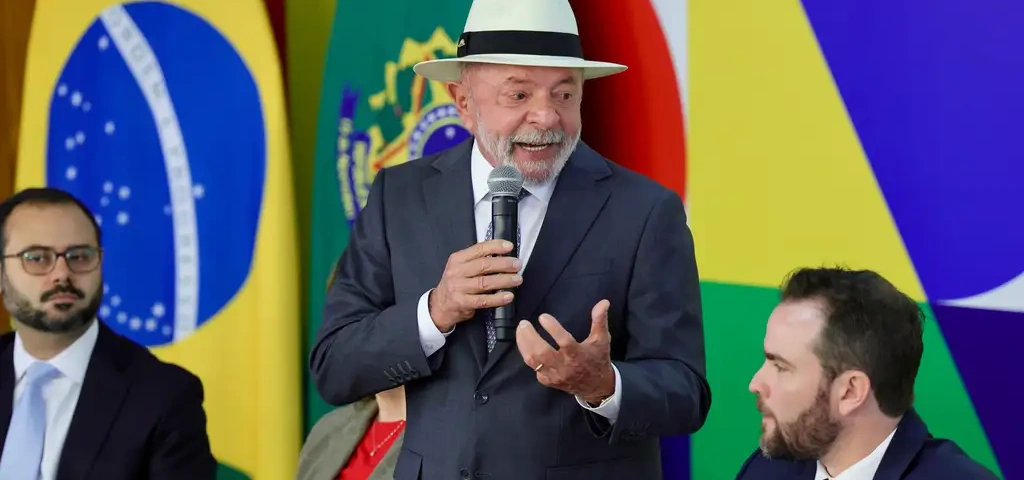


O presidente Luiz Inácio Lula da Silva assinou nesta segunda-feira, 4, a medida provisória que institui o Desenrola 2, nova rodada do programa de renegociação de dívidas. A iniciativa mira um problema real — o elevado endividamento das famílias —, mas o faz sem enfrentar suas causas estruturais e com evidentes segundas intenções: a cinco meses das eleições, procura-se reverter a queda de popularidade do governo.
Efeito eleitoral
Há dúvidas, no entanto, sobre o potencial eleitoral da medida. Em artigo recente, o analista político da revista V, Leonardo Barreto, argumenta que o endividamento, embora disseminado, não ocupa posição central na decisão de voto. Pesquisas mostram que eleitores endividados se comportam de maneira semelhante à média da população e que fatores como identidade política, percepção geral da economia e expectativas futuras pesam mais neste momento do que a situação financeira imediata. Em outras palavras, o Desenrola 2 pode não ser a “salvação” eleitoral do governo, assim como o endividamento tampouco é sua principal ameaça.
Risco moral
Do ponto de vista econômico, o programa também preserva os mecanismos que alimentam o problema que pretende mitigar. O endividamento das famílias decorre de uma combinação de crédito caro, inflação persistente, estímulos ao consumo e baixa educação financeira — fatores que não são alterados pela renegociação. Ao contrário, iniciativas desse tipo tendem a reforçar o chamado risco moral: ao sinalizar que dívidas poderão ser renegociadas com descontos recorrentes, criam incentivos para que consumidores posterguem pagamentos na expectativa de novos programas. No caso específico desta edição, a crítica vai além: há situações em que inadimplentes podem acabar pagando menos do que aqueles que permaneceram adimplentes, aprofundando distorções.
Eixos do programa
O Desenrola 2 está estruturado em quatro eixos — famílias, estudantes, microempreendedores e produtores rurais — e deve alcançar dezenas de milhões de pessoas. Entre seus principais pontos, estão a renegociação de dívidas com juros limitados a cerca de 1,99% ao mês, descontos médios que podem chegar a 65% do valor devido e a possibilidade de uso de até 20% do saldo do FGTS para quitação de débitos. O programa também conta com garantias públicas via Fundo Garantidor de Operações (FGO), prevê perdão de dívidas de pequeno valor e impõe restrições a beneficiários, como a proibição temporária de apostas online .
Na prática, trata-se de mais uma tentativa de aliviar sintomas de um problema crônico — com efeitos possivelmente relevantes no curto prazo, mas alcance econômico limitado e impacto eleitoral incerto.