

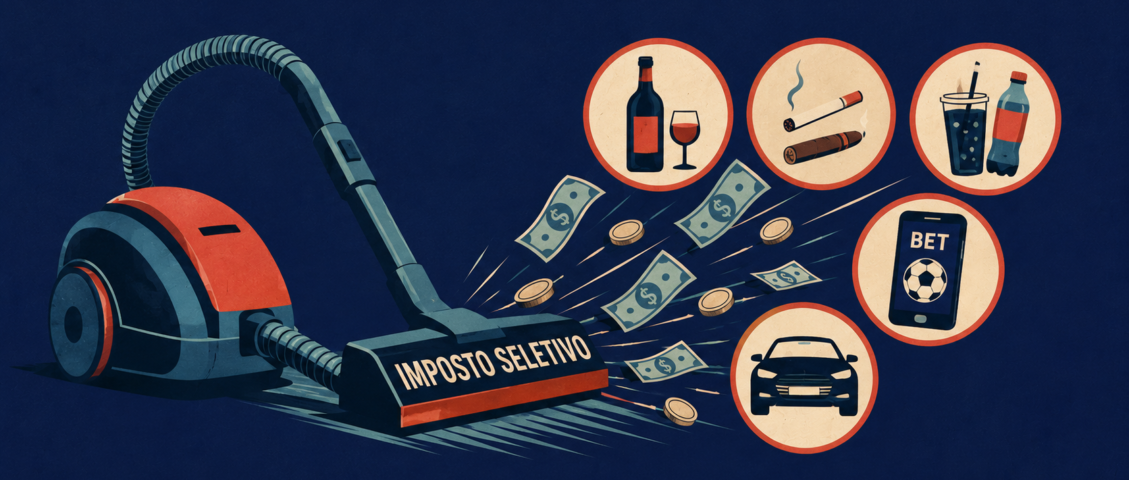


O governo escolheu dar uma largada cautelosa para um dos pontos mais sensíveis da reforma tributária. Segundo revelou nesta quarta, 19, o Valor Econômico, a equipe econômica pretende enviar ao Congresso, entre o fim de agosto e a primeira quinzena de setembro, uma medida provisória com as alíquotas do Imposto Seletivo (IS), o chamado “imposto do pecado”. A intenção é permitir que a cobrança comece em 1º de janeiro de 2027 e, ao mesmo tempo, evitar um aumento imediato da carga tributária para boa parte dos setores atingidos.
A orientação em estudo é usar como referência a tributação hoje realizada pelo IPI. No caso dos veículos, por exemplo, a alíquota seria calibrada para proporcionar arrecadação equivalente à obtida atualmente com o imposto que será substituído. A lógica deverá alcançar outros segmentos já sujeitos ao IPI. Cigarros e apostas esportivas constituem exceções: nesses casos, a Fazenda trabalha com tributação mais elevada. Para produtos que atualmente não pagam IPI, como determinados bens minerais, ainda se discute entre zerar inicialmente o Seletivo ou aplicar uma alíquota baixa.
Para as empresas, a sinalização é importante. Desde que a reforma tributária foi aprovada, uma das maiores dificuldades para o planejamento empresarial tem sido não poder projetar seu custo. O fatos geradores, bases de cálculo e contribuintes do Imposto Seletivo já são conhecidos, mas as alíquotas continuam pendentes. O mesmo ambiente de incerteza cerca os percentuais definitivos de CBS e IBS, pilares do novo modelo de tributação do consumo.
Ao indicar que o Seletivo deverá começar sem um choque de carga, o governo reduz uma dessas incógnitas, mas não elimina todas as dúvidas importantes.
Os interesses do governo
O Imposto Seletivo está sujeito à chamada noventena: é preciso respeitar um intervalo de 90 dias entre a instituição da cobrança e sua produção de efeitos. Em outras palavras, para que possa ser cobrado em janeiro de 2027, o tributo deve ser aprovado até o final de setembro.
Existe também um problema de coordenação fiscal. Em 2027, o IPI será zerado para a maioria dos produtos, enquanto a CBS entrará em operação plena. Se o Seletivo atrasar, setores que deveriam ser alcançados por ele poderiam experimentar uma desoneração temporária, criando uma lacuna arrecadatória e complicando a calibragem dos novos tributos.
A decisão de preservar aproximadamente a carga atual pode ser vista como uma escolha pró-transição. Empresas já enfrentam custos elevados para adaptar sistemas, contratos, estruturas de crédito e cadeias de fornecedores ao IBS e à CBS. Introduzir simultaneamente um salto relevante na tributação seletiva acrescentaria mais uma variável a um processo que já é complexo.
A própria indústria vinha defendendo esse caminho. A CNI propôs que o nível de tributação do IPI fosse utilizado como referência num primeiro momento, argumentando que outra solução poderia pressionar custos, preços e margens.
Há, finalmente, uma razão política. Segurar o anúncio das novas alíquotas para depois das eleições traria a percepção de que o governo não contribui para reduzir incertezas e melhorar o ambiente de negócios. Poderia também alimentar críticas contra um governo “taxador”. O Planalto procura contornar esses riscos apresentando o imposto agora, com a sinalização de que ele terá calibragem moderada. Mas permanece sobre a mesa a possibilidade de que o governo reveja as alíquotas em 2027 ou 2028, em caso de reeleição de Lula.
A equação IS-CBS
A primeira delas decorre da própria arquitetura da reforma. Imposto Seletivo e CBS não funcionam de maneira completamente independente quando se olha para a neutralidade arrecadatória prometida pelo novo sistema. Se o IS arrecadar pouco, a necessidade de receita do governo não desaparece: parte dela pode acabar sendo compensada por uma CBS mais alta.
Isso interessa às empresas e aos consumidores. O Seletivo incide sobre um grupo delimitado de produtos e atividades. A CBS alcança praticamente toda a economia. Uma calibragem excessivamente baixa do primeiro tributo pode espalhar parte da carga pelo conjunto da atividade econômica.
Isso não significa que o governo deva simplesmente aumentar o IS. Significa que a discussão precisa ser feita com transparência: qual será a arrecadação esperada do Seletivo, qual efeito ela terá sobre a CBS e quem efetivamente pagará a diferença?
O risco arrecadatório
Existe também uma preocupação de médio prazo. A principal missão do Seletivo, teoricamente, não é arrecadar, mas desestimular atividades consideradas prejudiciais à saúde ou ao meio ambiente. Mas há que levar em conta o histórico brasileiro.
O antigo Imposto de Consumo e, posteriormente, o IPI, nasceram com a mesma lógica, mas ganharam importância arrecadatória com o tempo. A preocupação é que o mesmo ocorra com o IS.
O risco existe porque conceitos como “nocividade à saúde” e “prejuízo ao meio ambiente” podem ter várias interpretações. Além disso, o Seletivo fica fora de parte dos mecanismos de neutralidade e não cumulatividade que caracterizam CBS e IBS, tornando-se uma ferramenta atraente para elevações pontuais de receita.
Essa preocupação se reduz no curto prazo, caso se confirme a implantação aproximadamente neutra em relação ao IPI. Mas volta no médio prazo se não houver regras para impedir alterações frequentes ou motivadas apenas por necessidades fiscais.
O risco do mercado ilegal
Alíquotas muito elevadas de um tributo seletivo podem estimular informalidade, contrabando e comércio ilegal.
Há tempos o debate sobre cigarros e bebidas alcoólicas mostra esse problema. Defensores de cargas tributárias mais elevadas lembram corretamente que esses produtos produzem custos sociais que não estão integralmente incorporados aos seus preços. Mas setores empresariais argumentam que existe um ponto a partir do qual o aumento da tributação pode deslocar o consumo para produtos clandestinos.
A questão não deve ser tratada como disputa entre quem defende ou não a saúde pública. Mercados ilegais produzem externalidades ainda maiores – na segurança, por exemplo.
A batalha no setor de bebidas
O desenho estudado pelo governo prevê duas cobranças simultâneas no setor de bebidas alcoólicas: uma relacionada à quantidade de álcool puro no produto e outra calculada sobre o preço. O ponto ainda em discussão é se essa segunda alíquota será única ou se também variará de acordo com o teor alcoólico.
A diferença é decisiva para a repartição da carga entre cerveja, vinho e destilados. Há desacordo no segmento e mesmo se o governo conseguir manter constante a carga tributária agregada sobre bebidas, o novo desenho poderá produzir vencedores e perdedores dentro da indústria. Neutralidade no total não significa neutralidade entre empresas.